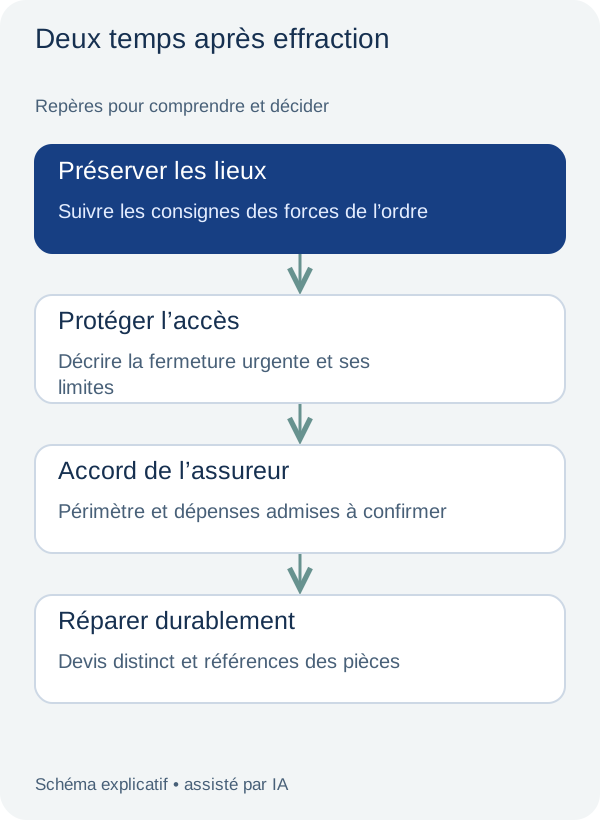
Préserver les lieux et organiser la fermeture
Le ministère de l’Intérieur recommande d’appeler le 17 à la découverte d’un cambriolage et de ne pas toucher ou nettoyer avant l’arrivée des forces de l’ordre. Décrivez-leur le besoin de fermer l’accès. L’intervention sur la porte doit respecter leurs consignes de préservation des traces.[3]
Le constat technique doit distinguer serrure, porte et cadre. Une nouvelle serrure n’apporte pas le même résultat si son support ne permet plus de retenir correctement la porte. Le descriptif d’urgence indique ce qui peut être fermé, la manière d’utiliser le dispositif et les éléments restant provisoires. Il ne doit pas faire passer cet état intermédiaire pour une réparation définitive.
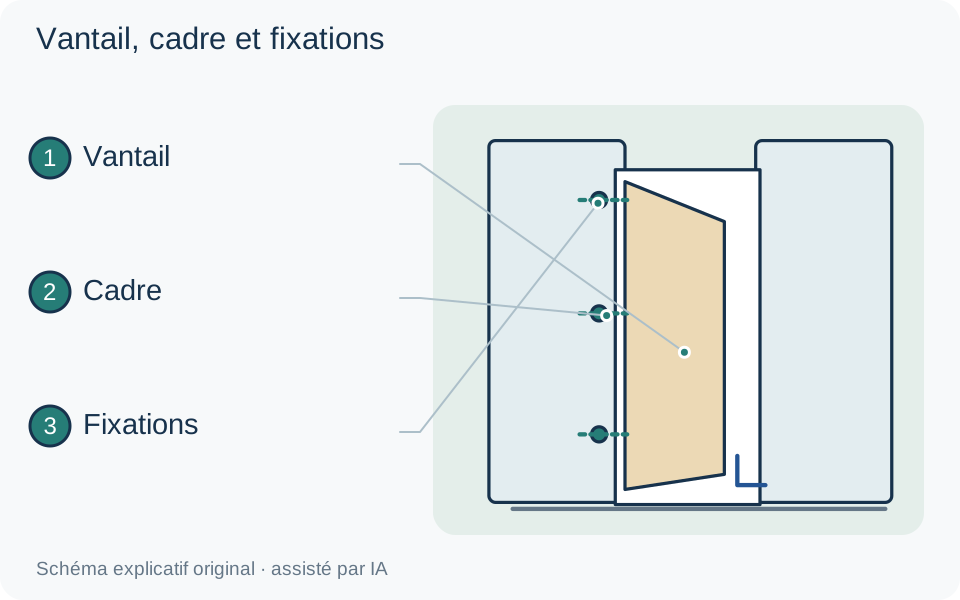
La remise en fermeture doit être rapprochée de l’état du vantail, du cadre et de leurs fixations ; la seule fourniture d’une serrure ne décrit pas tout ce résultat.
Repères de l’illustration
- Vantail. Partie mobile à examiner
- Cadre. Support de la fermeture
- Fixations. Liaison au support représentée
Illustration explicative originale, assistée par IA.Agrandir l’image ↗
Trois questions avant de comparer les montants
La garantie vol n’est pas incluse dans toutes les formules. Lorsqu’elle existe, son champ peut comprendre certains dommages immobiliers ou frais de remise en état, avec des limites. Lisez les clauses relatives au sinistre concerné, pas seulement le titre « multirisques habitation ». La franchise et les plafonds influent aussi sur la somme qui pourrait rester à votre charge.[1]
| Question | Pourquoi elle compte |
|---|---|
| Une assistance organise-t-elle le dépannage ? | L’organisation d’une venue et la prise en charge des dépenses ne sont pas une seule réponse. |
| Quels travaux la garantie couvre-t-elle ? | Une fermeture provisoire et le remplacement complet de l’entrée sont des périmètres différents. |
| Quelles conditions restent applicables ? | Franchise, plafond, justificatifs ou accord préalable doivent être connus avant de compter sur une indemnisation. |
La décision suivante selon votre situation
Faire confirmer le reste à charge sur les opérations prévues
Une formule comme « dépannage couvert » laisse encore plusieurs questions ouvertes. Faites préciser si l’accord porte sur le déplacement, l’ouverture, une fermeture provisoire ou les fournitures définitives. Identifiez aussi la facture que vous devrez régler et celle qui sera éventuellement adressée au gestionnaire du dossier. Le mode de paiement ne permet pas, à lui seul, de connaître le montant finalement admis.
| Pièce du dossier | Vérification utile |
|---|---|
| Référence du sinistre | Même événement et même logement |
| Accord reçu | Opérations et limites concernées |
| Devis | Protection immédiate séparée de la suite |
| Facture | Travaux réellement effectués et pièces identifiées |
| Dépense supplémentaire | Nouvel accord demandé avant de compter sur sa couverture |
Si l’intervention ne rétablit qu’une fermeture temporaire, demandez comment l’utiliser et quelle suite reste nécessaire. Transmettez ce descriptif à l’assureur avec le devis définitif. Cette présentation évite qu’un même mot « sécurisation » masque deux états techniques et deux demandes de financement différents.
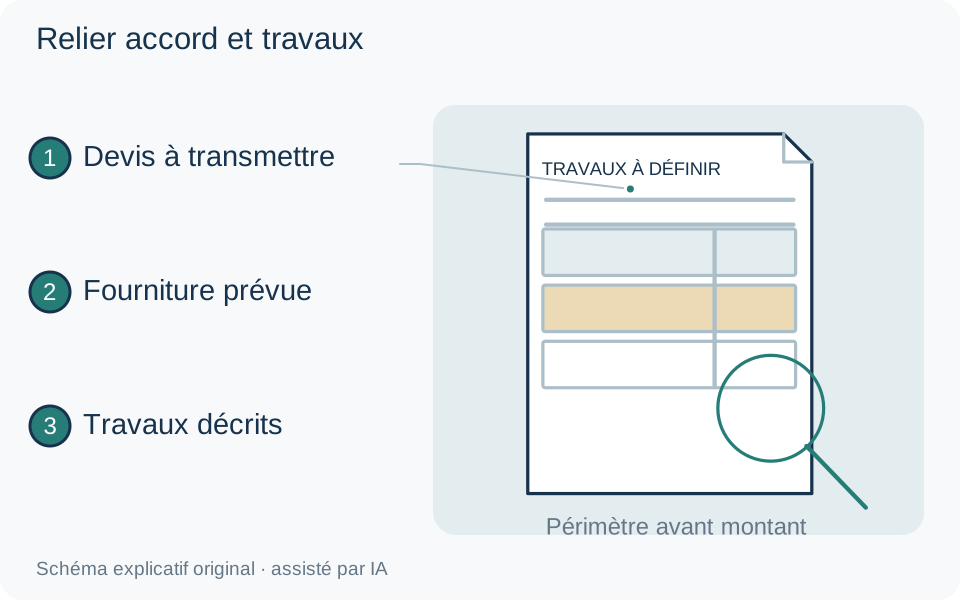
Décrire séparément protection immédiate et travaux définitifs permet de vérifier leur périmètre avec l’assureur, sans présumer leur remboursement.[1]
Repères de l’illustration
- Devis à transmettre. Périmètre technique à rapprocher du dossier
- Fourniture prévue. Pièces identifiées dans la proposition
- Travaux décrits. Protection et suite à séparer
Illustration explicative originale, assistée par IA.Agrandir l’image ↗
Le délai de déclaration vient du contrat
L’article L113-2 du Code des assurances impose d’aviser l’assureur dès connaissance du sinistre, au plus tard dans le délai contractuel. En cas de vol, ce délai ne peut être inférieur à deux jours ouvrés. Cela décrit un minimum légal pour le délai du contrat, pas une invitation à attendre deux jours avant de signaler les faits.[2]
Utilisez le canal indiqué par votre contrat et gardez une preuve de votre démarche. Le signalement aux forces de l’ordre et la déclaration à l’assurance sont deux démarches : ne supposez pas que la première transmet automatiquement la seconde. Décrivez les faits observés, sans affirmer un dommage ou une cause qui n’a pas encore été constaté.
Relier chaque facture au travail correspondant
- Récépissé de plainte et éléments demandés par l’assureur.
- Photographies des dommages réalisées sans altérer les lieux.
- Devis séparant protection immédiate et travaux définitifs.
- Factures, références des pièces posées et échanges concernant l’accord sur les travaux.
Cette séparation aide aussi à comparer les devis. Si deux propositions décrivent des travaux différents, leur total ne dit pas laquelle répond au périmètre accepté par l’assureur. Rapprochez les opérations et les exclusions avant de retenir une solution ou de commander une fabrication.
Passer au projet définitif avec un périmètre clair
Le matériel disponible, l’état des supports et le résultat recherché déterminent la suite. Le devis doit expliquer les éléments conservés, ceux remplacés et les contrôles de fermeture. L’assureur examine la prise en charge ; le professionnel explique les travaux nécessaires. Aucune de ces deux réponses ne remplace l’autre.
Les réponses, en détail.
L’assurance paie-t-elle forcément toute l’intervention ?
Non. La réponse dépend du contrat, des garanties et du périmètre accepté. Demandez ce qui est couvert et ce qui reste à votre charge avant de vous fonder sur un remboursement.
Une clé simplement perdue est-elle un cambriolage ?
Ce sont deux situations distinctes. La garantie ou l’assistance correspondant à une perte de clés doit être vérifiée séparément ; ne décrivez pas une effraction qui n’a pas eu lieu.
Peut-on engager tous les travaux définitifs immédiatement ?
Les mesures urgentes de protection sont à distinguer des réparations importantes. Service Public indique de ne pas entreprendre ces dernières sans l’accord préalable de l’assureur.[1]
Les sources de cette page
- Assurance habitation et vol : conditions de prise en chargeService Public · Garanties conditionnelles, pièces utiles et réparations importantes ; fiche vérifiée le 10 septembre 2025. · Consultée le 27/10/2026
- Code des assurances : article L113-2Légifrance · Obligation de déclaration et délai contractuel, minimum de deux jours ouvrés en cas de vol. · Consultée le 06/10/2026
- Cambriolage : comment réagir ?Ministère de l’Intérieur — Ma Sécurité · Consultée le 27/10/2026